
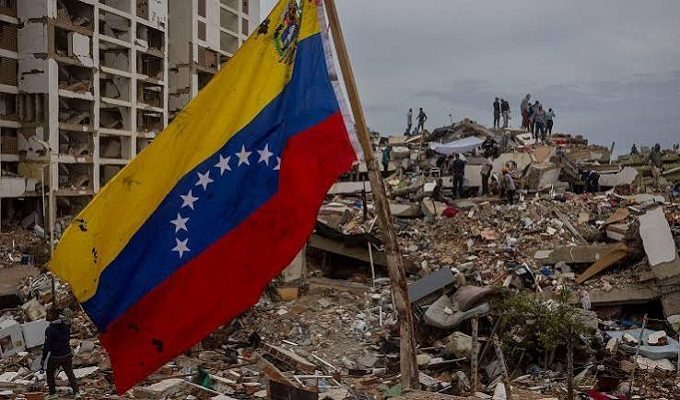

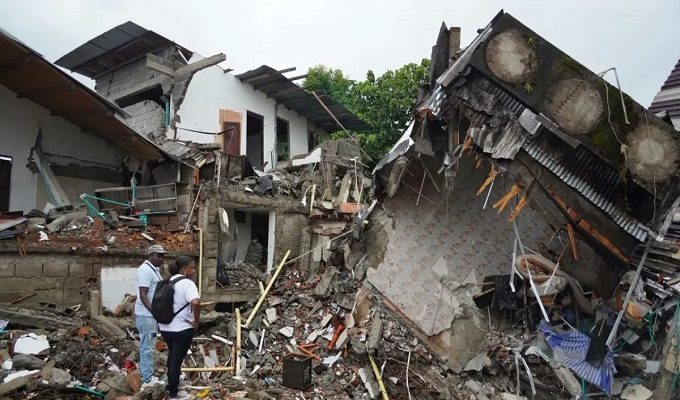
Los recientes terremotos registrados en Colombia y Venezuela en 2026 han dejado al descubierto las severas deficiencias en la cobertura de seguros contra desastres naturales en América Latina. Esta desprotección no solo expone a familias y pequeñas y medianas empresas (pymes) a pérdidas devastadoras, sino que compromete la estabilidad financiera global de la región, según reporta Bloomberg.
- Lea también: Banco Mundial evalúa un histórico financiamiento de hasta $5.000 millones para Venezuela
Franklin Nogueira, director regional de Crédito de la firma de riesgos y corretaje Marsh, explicó a Bloomberg Línea que gran parte de las pérdidas recaen directamente sobre los hogares, las empresas, la banca y los gobiernos. En economías con una penetración aseguradora crítica como la venezolana, los daños materiales terminan traduciéndose en falta de liquidez, erosión del capital de trabajo, depreciación de garantías bancarias y un repunte en los impagos y reestructuraciones de deuda.
Aunque Colombia cuenta con un mercado más sólido, Nogueira advierte que la cobertura actual sigue siendo insuficiente para absorber una catástrofe de gran escala, dejando desprotegidos activos productivos, pymes y viviendas.
Un impacto sin precedentes en la región
De acuerdo con el Swiss Re Institute, las pérdidas aseguradas a nivel global por catástrofes naturales alcanzaron los US$ 42.000 millones en el primer semestre de 2026. Aunque el sector cubrió el 42% de las pérdidas totales —por encima del promedio histórico del 33%—, esto respondió principalmente a siniestros ocurridos en Estados Unidos y mercados desarrollados.
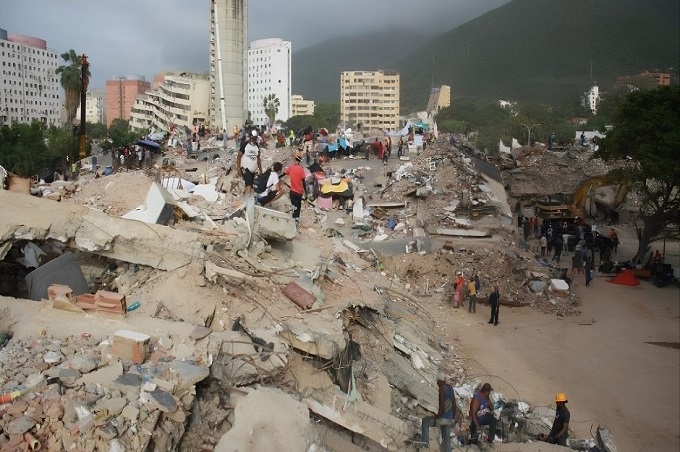
En contraste, la secuencia sísmica del pasado 24 de junio en Venezuela se convirtió en la catástrofe natural más costosa para Latinoamérica en el período, superando las 6.500 víctimas mortales y generando daños en infraestructuras y edificaciones estimados en unos US$ 20.000 millones. El organismo lo calificó como el desastre más devastador en la región desde el terremoto de Chile en 2010.

Familias y pymes: El eslabón más débil
La firma Marsh señala que el mercado de seguros latinoamericano está altamente concentrado en activos corporativos formales, grandes proyectos de infraestructura y ciertos créditos hipotecarios. Por el contrario, el sector residencial, el pequeño comercio y la infraestructura local carecen de protección.
Tras un desastre, las familias sin ahorros deben financiar de su bolsillo reparaciones y alquileres temporales mientras mantienen sus deudas bancarias. A su vez, las pymes sufren la interrupción de sus operaciones y una caída drástica de ingresos que suele conducirlas al sobreendeudamiento.
Nogueira advierte que muchas organizaciones siguen percibiendo la prima de un seguro como un gasto prescindible y no como una inversión estratégica. A esta mentalidad se suma la falta de información confiable para la evaluación técnica de riesgos.
El peligro del subaseguro y la pérdida de valor real
Ampliar el acceso a las pólizas es solo parte del problema; el subaseguro representa una amenaza igual de grave. Esta condición ocurre cuando la suma asegurada no refleja el valor real de reposición ni cubre los gastos para retomar la actividad económica.
Bajo este esquema, incluso quienes cuentan con una póliza reciben indemnizaciones insuficientes que no les permiten reconstruir sus inmuebles ni compensar las interrupciones en las cadenas de suministro.
Para Marsh, si una capital latinoamericana sufriera un evento de gran magnitud hoy, la masa de activos desprotegidos trasladaría el impacto financiero de forma inmediata hacia el sistema bancario y las arcas del Estado.
El seguro de crédito: Avances aún insuficientes
Aunque con menor penetración de la ideal, el mercado de seguro de crédito —diseñado para proteger a las empresas contra el impago de sus clientes— muestra una tendencia positiva.
Según la Asociación Latinoamericana de Seguro de Crédito (Alasece), el sector registró un crecimiento promedio anual del 10% desde 2016, alcanzando los US$ 560 millones en primas emitidas en 2025.
- Mayor crecimiento en dólares (2025): México (32%), Costa Rica (24%) y Colombia (14%).
- Distribución del mercado regional: Brasil lidera con el 33%, seguido por México (25%), Chile (18%) y Colombia (9%).
Consolidar estas coberturas es indispensable para blindar la liquidez del tejido empresarial y facilitar el financiamiento en momentos de incertidumbre.
La vulnerabilidad financiera de América Latina ante catástrofes climáticas y geológicas no se mide solo por la violencia de los fenómenos naturales, sino por la capacidad de respuesta de sus actores económicos. Sin mecanismos de aseguramiento adecuados, las pérdidas individuales terminan convertidas en crisis fiscales e insolvencia sistémica.
Con información Bloomberg
Sigue leyendo:
- Papa León XIV recibe el alta tras su operación de pulmón y rezará el Ángelus este domingo (+Video)
- Abatido sujeto solicitado por homicidio tras enfrentarse al CICPC en Barinas
- Sismos en Colombia y Venezuela exponen la vulnerabilidad financiera y la baja cobertura de seguros en Latinoamérica
- Tesla «hace volar» al nuevo Roadster con ingeniería de SpaceX (+Video)
- Banco Mundial evalúa un histórico financiamiento de hasta $5.000 millones para Venezuela